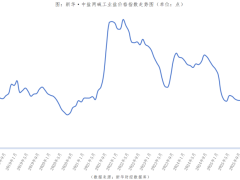
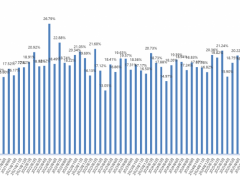
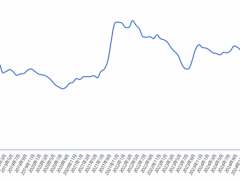
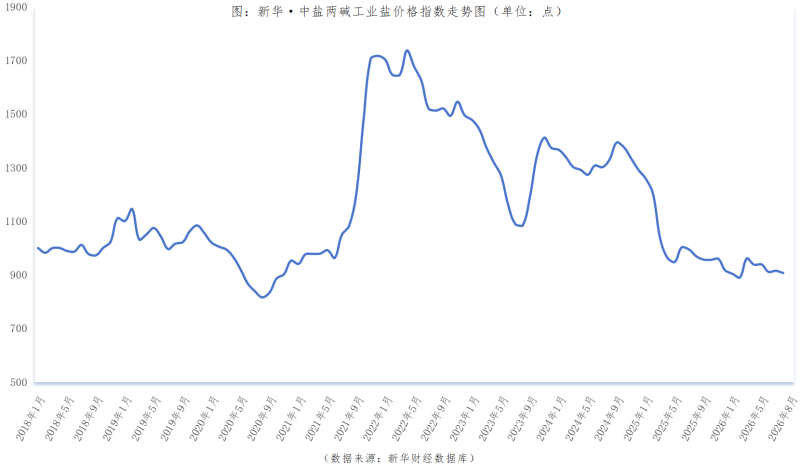
2026年8月,新华·中盐两碱工业盐价格指数报907.00点,较上期(2026年7月)下跌7.94点,跌幅0.87%;较基期(2018年1月)下跌93.00点,跌幅9.30%;较周期内最高点1736.66点(2022年4月)下跌829.66点,跌幅47.77%;较周期内最低点816.2点(2020年8月)上涨90.80点,涨幅11.12%。
分区域来看,8月,陕西、江苏、重庆、新疆、湖南两碱工业盐出厂价格较上期上涨;湖北、四川、辽宁两碱工业盐出厂价格较上期持平;安徽、江西、河南、河北、山东、云南、天津两碱工业盐出厂价格较上期下跌。
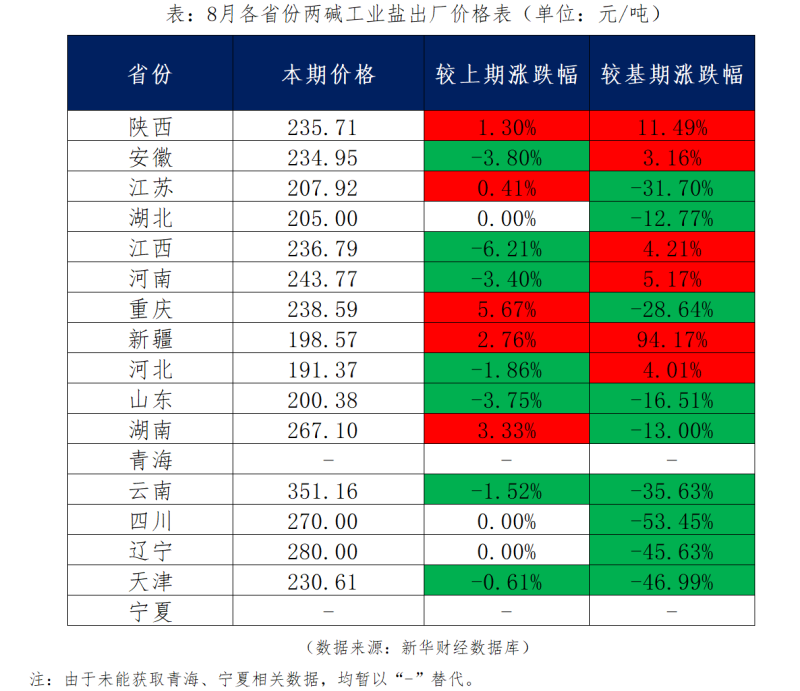
分价格区间来看,8月,两碱工业盐单价在300元/吨及以上的地区有1个,为云南;两碱工业盐单价在300元/吨以下的地区有14个,分别是陕西、安徽、江苏、湖北、江西、河南、重庆、新疆、河北、山东、湖南、四川、辽宁、天津。
8月,国内原盐市场延续弱势整理态势,价格中枢微幅下移,盐企市场库存充足,供需格局维持宽松,短时间内成本抬升与下游碱企压价并存,企业盈利压力加大,整体交投心态偏谨慎。
从供给层面看,月内原盐产出先抑后扬。北方海盐春扒活动收尾后,新增产能释放有限,企业以消化库存为主,各厂区库存偏高;井矿盐方面,陕西、四川部分装置先后开启检修安排,四川个别盐厂受区域内自然灾害的影响导致短停,后期陕西装置逐步恢复生产,开工率维持在七成左右波动,供应端虽受局部扰动,但整体货源仍显宽松。进口方面,到港量持续低位,对国内供给的补充作用相对有限。数据显示,印度一类盐月内价格微降至34—35美元/吨,澳盐降至36—38美元/吨,进口盐量少价跌,在国内供给宽松、需求疲弱背景下,对原盐市场难形成有效托底。叠加成本端煤炭价格保持坚挺,原盐生产端成本逐步上移,盐企盈利空间持续收窄,部分地区工厂库存处于相对偏高水平。在需求端,下游两碱行业检修范围较广,企业采购维持刚需节奏,压价意愿较强,市场成交放量不足,终端需求对原盐拉动有限。综合来看,8月国内原盐市场供需宽松格局未改,价格弱势下行,后市预计以稳淡为主,井矿盐维稳运行,海盐价格持稳或小幅下探。
具体来说,海盐市场各厂区库存保持高位,现货供应总体充裕,企业出货心态积极。成交多根据下游刚需跟进,企业库存有序消耗,去库节奏尚可。交易价格延续窄幅盘整态势,主流成交价格保持在190—230元/吨(出厂含税),不同群体接收工业盐价格差异较大。进口盐方面,自月初起到港数量较前期有所收缩并在月内保持低位,市场观望气氛较浓,实单跟进有限,成交价格小幅回落。从需求端看,下游两碱企业采购以刚需为主,短期内并无明显增量,补库行为相对谨慎,实单多以商谈成交,企业灵活走货,整体需求偏弱。
8月,国内井矿盐市场整体延续弱势整理格局,供给端保持宽松,需求端跟进稍显不足,价格重心低位波动,企业盈利压力有所加大。从价格来看,主流成交价格保持在180—270元/吨区间波动,但受运距、客户结构和产品指标差异影响,实际成交价格分化明显,市场整体承压。分区域观察,山东、江苏、江西、湖南等地报价总体变动不大,安徽、河南价格重心有所上移,湖北则先升后降,区域走势略有不一。从供给看,8月矿盐装置开工呈“先降后升”态势。月内陕西、四川部分装置一度进行停车检修,四川个别盐厂受地震影响短停,江西、陕西等地区部分装置也陆续完成复产。尽管局部供应阶段性收紧,但市场货源整体仍较充裕。从需求看,考虑到下游两碱行业检修较为集中,采购以刚需补库为主,采购节奏平缓,终端需求对井矿盐市场拉动有限。
8月,湖盐市场月内供应环境仍较宽松。在成本端,由于煤炭价格持续坚挺,原盐生产端成本逐步抬升,而需求端受下游两碱检修增多、采购疲弱制约,交易价格承压下行。成本上升与售价走弱形成双向挤压,盐企盈利空间收窄,部分下游碱企出现短时亏损,进一步抑制原料采购积极性。在此条件下,湖盐市场短期缺乏独立上涨动力,预计以弱稳为主,局部或存在窄幅让利空间。
8月,国内纯碱市场整体延续供需宽松格局,呈现“供应阶段性收缩、库存高位累积、需求持续疲弱、行业亏损加深”的运行特征。由于月内各地企业检修装置增多,产量环比回落,但需求端浮法与光伏玻璃同步走弱,出口量虽维持高位却难以扭转内需颓势,价格在成本支撑与弱现实之间反复博弈,维持低位震荡态势。
在供应端,从周度数据看,月初产量约76.62万吨,随着华北、华东、华中部分企业减量增多,月末降至约68.28万吨,综合产能利用率同步回落。伴随部分前期停车装置陆续恢复,新增产能稳定释放,供应水平仍处于相对高位。在需求端,下游浮法与光伏玻璃需求较7月同步小幅走弱,多条产线进行冷修,日熔量维持低位。碳酸锂、小苏打等轻碱需求虽相对稳定,但整体需求缺乏增量。在企业库存方面,月内重碱持续累库,轻碱小幅去化,库存结构有所分化:下游坚持刚需采购,社会库存走高,大量货源在中游堆积,部分库存逐步向期货转移,交割库库存增加,下游承接能力稍显不足,市场去库进程相对趋缓。整体来看,8月纯碱市场仍将在成本支撑与供需宽松中持续博弈,成本端煤炭价格限制行业价格下行空间,但市场供需过剩格局在一定程度上也压制反弹高度,即使净出口维持高位,部分缓解国内压力,但难以形成趋势性反转,产能出清过程仍将缓慢推进,交易价格或维持现状。
8月,国内液碱市场成交价格在成本支撑与弱需求之间低位震荡。在供给侧,企业开工率持续受到市场制约:一方面,8—9月为氯碱装置传统检修集中期,山东部分装置进行临时检修及重启推迟;另一方面,PVC下游需求持续疲软,部分一体化企业被迫整体降负。在需求侧,主力下游氧化铝行业开工率月内逐步回升至80%以上,南方氧化铝复产及新投产能逐步接近满负荷,对液碱需求形成一定托底。但非铝领域表现平淡:江浙地区印染综合开机率环比基本持稳,染厂为保开工多被动让利;粘胶短纤开工率在88%—89%区间小幅波动,白卡纸、阔叶浆等行业开工率则有所回落,下游整体多维持刚需采购节奏,尚未形成有效增量。展望9月,随着部分企业检修装置回归复产,供应端存在回升预期,需求端则需观察“金九银十”传统旺季订单能否实质性落地,氧化铝行业的开工稳定性以及印染、粘胶等非铝行业的边际变化等相关变量。
片碱市场在供强需弱格局主导下整体承压运行,价格重心较前期有所下移。供应端压力持续累积,国内企业多维持较高负荷生产,尽管部分企业安排检修或降负,但对整体产量影响有限,市场货源保持充裕。需求端采购定价依旧谨慎,压价情绪进一步向市场传导,实际成交重心随之下移。成本利润方面,液碱与片碱价差维持在一定水平,片碱加工利润相对稳定,但下游接受度不高限制了价格上行空间。短期来看,供需矛盾仍需时间消化,片碱市场或延续低位震荡整理态势。
新华·中盐两碱工业盐价格指数由中国经济信息社与中国盐业集团有限公司共同发布,由新华指数研究院编制并运营,旨在客观反映中国两碱工业盐出厂价格走势,为市场提供定价参考与决策支持。根据编制规则,指数以2018年1月为基期,基点1000点,重点采集国内主要省份大型两碱工业盐生产企业的两碱工业盐出厂价格和销量数据。
新华指数研究院以服务中国式现代化建设和世界经济发展,推动新时代指数及指数方法论研究与创新为宗旨,以建设开放型国际指数研究、实践与创新交流平台为目标,以垂直领域指数及标准研究、指数方法学研究、指数应用研究、国际研究与交流等为主业,旨在面向全球发布运维更多高水平的、具有中国特色的指数型数据产品,为全球指数经济可持续发展树立中国典范,提供中国方案。(胡蓉)